Press Release
Immostat T3 2026 - La logistique française tient malgré une conjoncture dégradée
octobre 5, 2026
Media Contact
Directrice Marketing & Communication
Resp. Relations Presse Médias
Paris, le 6 octobre 2026 – CBRE, leader mondial du conseil en immobilier d’entreprise, réagit aux chiffres Immostat du 3e trimestre 2026. Pierre-Louis Dumont (Managing Director I&L France), Nicolas Chapuzet (Logistics Leasing Director France) et François-Régis de Causans (Co-Head of Capital Markets France) dressent le bilan des 9 premiers mois de l’année et se projettent à fin 2026.
Un marché des utilisateurs toujours contraint par le manque de visibilité
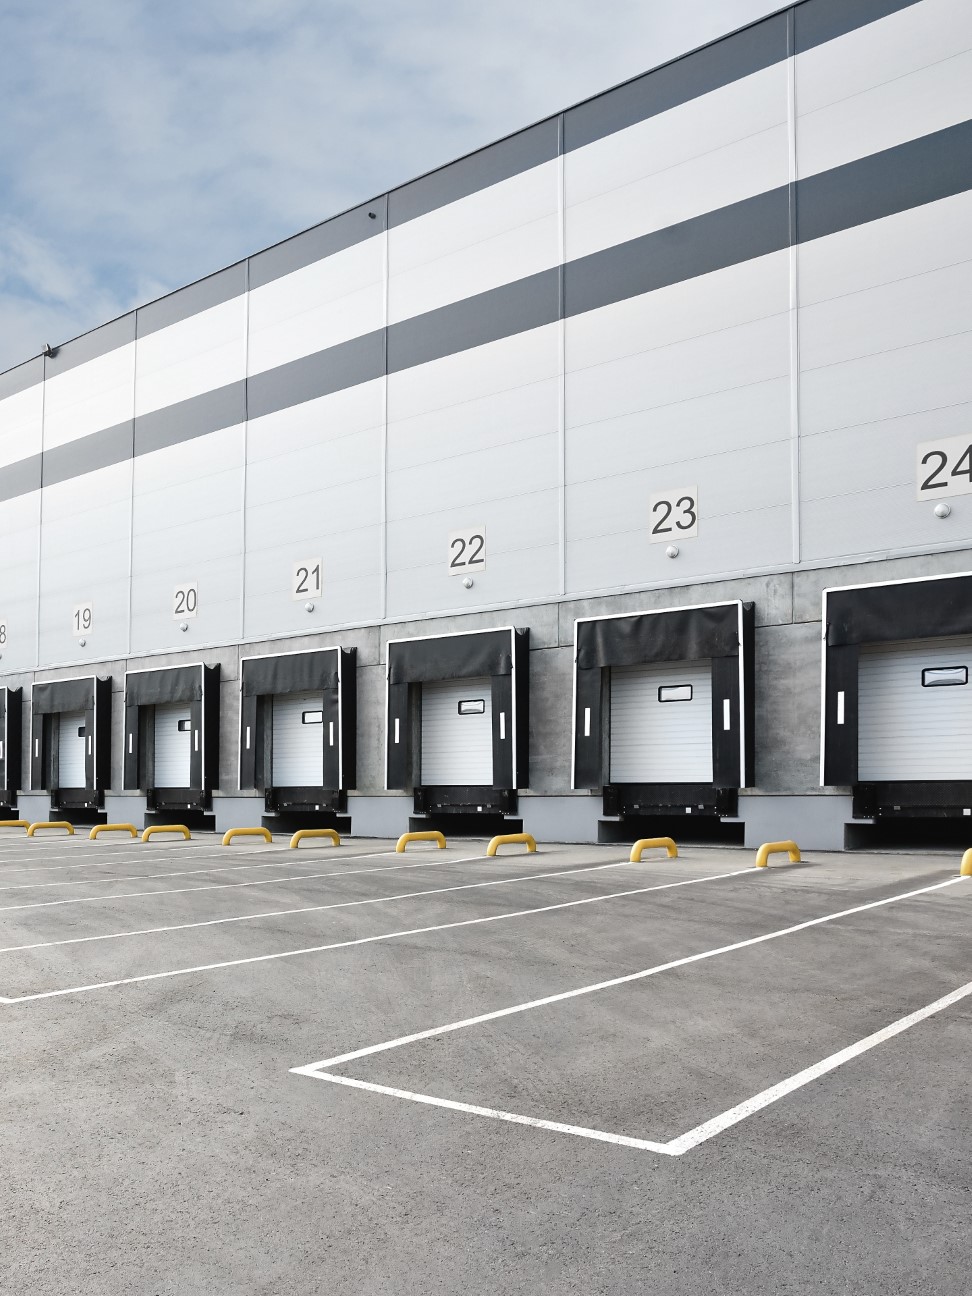
Avec 2,2 M de m² commercialisés au cours des 9 premiers mois de 2026, le marché français de l'immobilier logistique > 5 000 m² résiste, affichant un niveau d'activité similaire à celui observé un an plus tôt. La demande placée demeure toutefois inférieure de 26 % à sa moyenne quinquennale et reste à son plus faible niveau observé depuis dix ans. « Le marché des utilisateurs logistiques peine encore à retrouver les ressorts d'une véritable reprise. La multiplication des facteurs d'incertitude, qu'ils soient économiques, politiques, budgétaires ou géopolitiques, continue d'affecter le rythme des décisions immobilières. Les entreprises privilégient la flexibilité et la maîtrise du risque. Les projets avancent lentement et les décisions d'engagement se concentrent sur les opérations offrant le meilleur équilibre entre coût, localisation et efficacité opérationnelle. Si le contexte actuel pèse sur le nombre de transactions, il n'altère pas la diversité des moteurs de la demande, l'ensemble des catégories d'utilisateurs restant représenté sur le marché » commente Pierre-Louis Dumont, Managing Director I&L France.
La géographie du marché reflète elle aussi des arbitrages plus prudents de la part des utilisateurs. Les volumes se concentrent davantage sur les localisations les plus matures et les mieux connectées, comme en témoigne la forte concentration de l’activité transactionnelle sur la dorsale au 3e trimestre. L'Île-de-France et les Hauts-de-France affichent ainsi une meilleure résistance sur un an et la région capitale retrouve sa place de premier marché logistique français. De plus, la répartition de la demande placée entre immobilier neuf et existant évolue sensiblement. « Après avoir largement porté l'activité ces dernières années, le neuf voit sa contribution reculer au profit de la seconde main. Le retour des utilisateurs aux fondamentaux de localisation, dans un contexte marqué par une attention accrue aux coûts d'exploitation et de transport, favorise les actifs disponibles les mieux positionnés. L’augmentation des libérations de sites de qualité au sein des localisations les plus établies renforce l’attrait de la seconde main. A l’inverse les opérations en BEFA et les projets à construire se heurtent à des conditions moins favorables, entre hausse des taux de rendement et des coûts de construction » analyse Nicolas Chapuzet, Logistics Leasing Director France.
Côté offre, le renforcement de l’activité transactionnelle sur les bâtiments de seconde main contribue à stabiliser le volume d’offre immédiatement disponible depuis le début de l'année. Le taux de vacance national recule ainsi légèrement à 6,6 % à la fin du 3e trimestre 2026. L'équilibre demeure toutefois fragile, la hausse des surfaces libérables laissant entrevoir un risque de remontée de la vacance au cours des prochains trimestres. Dans le même temps, si l’offre en cours de construction demeure aujourd'hui à un niveau maîtrisé, le ralentissement attendu des nouveaux lancements soulève des interrogations quant au renouvellement de l'offre neuve à horizon 12 à 24 mois. « Si l'enjeu immédiat reste bien sûr d'absorber les disponibilités accumulées ces dernières années, une autre question commence à émerger : celle de la capacité du marché à continuer de produire les actifs attendus par les utilisateurs. Ces derniers privilégient des bâtiments toujours plus performants, plus techniques et plus sobres. Dans ce contexte, l'évolution du rythme des nouveaux développements pourrait devenir un sujet d'attention à mesure que les conditions de marché s'amélioreront » précise Pierre-Louis Dumont.
Enfin, les conditions locatives demeurent globalement favorables aux utilisateurs. Si les loyers se stabilisent sur la majorité des marchés et enregistrent parfois des ajustements sur les actifs les moins en phase avec les attentes actuelles, les mesures d'accompagnement continuent de jouer un rôle déterminant dans les négociations. Des poches de rareté persistent néanmoins sur certains marchés et pour les produits les plus recherchés, soutenant encore la progression des loyers prime, notamment à Lyon et à Marseille ce trimestre.
« La demande placée pourrait s'établir autour de 3 M de m² pour l’année 2026. Les entreprises devraient continuer à privilégier des opérations répondant à des enjeux d'optimisation, de rationalisation ou de modernisation de leurs schémas logistiques ; les projets de croissance demeurant plus étroitement liés à l'amélioration de l'environnement macroéconomique » conclut Pierre-Louis Dumont.
Investissement I&L : à la recherche de nouveaux repères
Près de 700 M€ ont été investis en immobilier industriel et logistique au 3e trimestre 2026, portant les volumes investis depuis le début de l'année à 3,8 Mds €. Le segment I&L conserve ainsi une place prépondérante dans le paysage de l'investissement en immobilier d'entreprise, avec 37 % des volumes investis sur les 9 premiers mois de l'année. « Les volumes investis depuis le début de l'année reflètent encore imparfaitement la réalité du marché. L'activité reste largement soutenue par le méga-deal conclu entre Blackstone et Proudreed au 2e trimestre, ainsi que par quelques opérations de portefeuille finalisées cet été. Les capitaux demeurent abondants et les acheteurs restent présents, mais le marché continue d'évoluer dans un environnement où les repères de valorisation se réajustent progressivement », analyse François-Régis de Causans, Co-Head of Capital Markets France.
Le 3e trimestre a été marqué par une remontée significative de l'OAT, dans un contexte de tensions géopolitiques et énergétiques, mais aussi d’interrogations entourant la trajectoire budgétaire de la France. Ce mouvement a accentué la pression sur la prime de risque immobilière et conduit à une nouvelle décompression des taux de rendement I&L. La poursuite de cet ajustement devrait progressivement recréer les conditions d'un rapprochement entre vendeurs et acquéreurs, sans pour autant se traduire par un retour à une pleine fluidité du marché. Les actifs les plus sécurisés continuent de concentrer l'essentiel de la demande, tandis que les opérations plus complexes, notamment les projets de développement, demeurent plus difficiles à concrétiser. « L'enjeu n'est plus seulement d'identifier les meilleures opportunités mais de mesurer la capacité des actifs à traverser des phases de marché plus volatiles. La qualité des revenus locatifs, la solidité des occupants et la pérennité des implantations redeviennent déterminantes dans l'analyse des opportunités d'investissement. Dans un marché des utilisateurs moins porteur, la qualité du covenant retrouve également une place centrale dans l'appréciation du risque » poursuit François-Régis de Causans.
« Sous réserve de la finalisation des opérations en cours de négociation, les volumes investis en immobilier I&L pourraient dépasser 4,5 Mds € sur l'ensemble de l'année 2026. Un résultat en progression par rapport à 2025, mais qui ne suffit pas encore à faire émerger une trajectoire de reprise claire, tant le marché continue de rechercher ses nouveaux points d'équilibre » conclut François-Régis de Causans.
Contacts Presse
LAVOREL HOTELS :
[email protected]
SOHOMA :
Olivia de Rohan - Directrice Communication & Marketing - [email protected]
EXTENDAM :
Caroline Danis - Responsable Marketing - [email protected]
BPIFRANCE :
Juliette Fontanillas - Chargée de relations médias – [email protected]
CBRE France :
Matthieu Degrave - Consultant - 06 99 41 39 94 - [email protected]
À propos de LAVOREL HOTELS
Fondé il y a onze ans, Lavorel Hotels est un groupe hôtelier indépendant.
Il réunit des établissements d’exception, des adresses urbaines et chics et des expériences singulières : Le Chabichou, Le Grand Hotel Courchevel, Les Suites de la Potinière, Le Palace de Menthon, Le Grand Pavillon Chantilly, les hôtels Kopster, Château de Bagnols et Château des Ravatys.
À propos de SOHOMA
Fondée il y a plus de 40 ans par Jean Solanet, Solanet Gestion Hôtelière devient en 2023 SOHOMA (Solanet Hospitality Management), affirmant ainsi ses ambitions de développement en France et à l'international.
Aujourd'hui, la société de gestion gère plus de 80 hôtels en France, représentant près de 7 500 chambres et 265 millions d'euros de chiffre d'affaires global. Partenaire de grandes enseignes internationales telles que Hilton, Marriott, IHG, Accor et Louvre Hotels Group, SOHOMA accompagne également le développement d'hôtels indépendants et de ses marques propres, ORSO Hotels et Anchor.
Implanté à Paris et à Lyon, SOHOMA met son expertise en investissement, développement et gestion opérationnelle au service d'investisseurs privés et institutionnels.
À propos d’EXTENDAM
Avec plus de 5,1 milliards d'euros d'actifs sous gestion, EXTENDAM est la plateforme européenne de référence dédiée à l'investissement hôtelier. Présent dans les principaux marchés européens, le groupe a constitué un portefeuille de plus de 400 hôtels représentant près de 36 000 chambres.
Grâce à une expertise reconnue en investissement, asset management et création de valeur, EXTENDAM accompagne des investisseurs institutionnels, des family offices et des clients privés dans le développement et la valorisation d'actifs hôteliers.
Son approche entrepreneuriale et sa connaissance approfondie des marchés européens lui permettent d'identifier et de concrétiser des opportunités à fort potentiel.
À propos de BPIFRANCE
Bpifrance finance les entreprises – à chaque étape de leur développement – en crédit, en garantie et en fonds propres. Bpifrance les accompagne dans leurs projets d’innovation et à l’international. Bpifrance assure aussi leur activité export à travers une large gamme de produits. Conseil, université, mise en réseau et programme d’accélération à destination des startups, des PME et des ETI font également partie de l’offre proposée aux entrepreneurs.
Grâce à Bpifrance et ses 50 implantations régionales, les entrepreneurs bénéficient d’un interlocuteur proche, unique et efficace pour les accompagner à faire face à leurs défis.
Plus d’information sur : www.bpifrance.fr - https://presse.bpifrance.fr / - Suivez-nous sur X (Ancien Twitter) : @Bpifrance - @BpifrancePresse
A propos de CBRE Group, Inc
CBRE Group, Inc. (NYSE : CBRE), société cotée du Fortune 500 et du S&P 500 dont le siège est basé à Dallas, est le leader mondial des services et de l’investissement en immobilier d’entreprise ainsi qu’un acteur majeur des services dédiés aux infrastructures (source : Chiffre d’affaires 2025). L’entreprise emploie plus de 155 000 personnes (Turner & Townsend inclus) et accompagne ses clients, dans plus de 100 pays, à travers quatre grands segments d’activité : Le Conseil (leasing, vente, debt origination, services hypothécaires, évaluation et valorisation), L’exploitation et l’expérience immobilière (exploitation et gestion de sites, espaces flexibles et expérience utilisateur, solutions pour data centers), la gestion de projet (Pilotage de projets, conseil en gestion des coûts et performance économique) et l’investissement en immobilier d’entreprise (conseil stratégique, gestion des investissements, développement). Pour plus d’informations, consultez notre site : www.cbre.com et www.cbre.fr