Article
Décryptage | Les arbitrages clés des décideurs logistiques européens à l’aube de 2027
novembre 18, 2026 8 Minute Read
Vue d'ensemble
Après plusieurs années d’attentisme, les grands acteurs de la logistique européenne semblent prêts à relancer leurs projets.
Menée auprès de 109 grands utilisateurs logistiques européens, tous secteurs confondus, l’étude European Logistics Occupier Survey 2026 de CBRE décrypte les choix qui orientent leurs stratégies logistiques et immobilières.
Les perspectives de croissance se redressent et de nombreuses entreprises envisagent à nouveau d’étendre leur réseau logistique. Mais concrétiser ces projets devient plus difficile : encore faut-il trouver des sites bien situés, modernes, avec une puissance électrique suffisante et un bassin d’emploi adapté.
En parallèle, les entreprises cherchent à gagner en souplesse dans la gestion de leur immobilier. Elles privilégient des conditions locatives moins contraignantes et diversifient leurs implantations comme leurs types de bâtiments, pour mieux suivre l’évolution de la demande et des besoins de leurs chaînes d’approvisionnement
L’étude le souligne : les décideurs logistiques doivent agir tant que les conditions leur sont encore favorables. Il leur faut réexaminer la faisabilité de leurs projets logistiques et immobiliers, puis s’assurer de disposer des implantations et des capacités nécessaires à leur croissance, tout en préservant leur liberté d’adaptation.
Et si le marché évoluait plus vite que votre cycle de décision ?
Ces dernières années, de nombreux utilisateurs logistiques ont joué la prudence, alors même que le marché immobilier leur offrait des conditions plutôt favorables. Ils ont peu modifié leurs réseaux, différé leurs nouveaux engagements et cherché avant tout à mieux utiliser l’existant.
Face aux incertitudes économiques, cette attitude prudente était justifiée. Les entreprises qui ont mis cette période à profit pour adapter leurs bâtiments devraient être mieux préparées à la reprise de la demande et à une concurrence accrue pour les surfaces disponibles.
En revanche, pour les entreprises qui n’ont pas engagé ces adaptations, le principal risque est désormais de se laisser prendre de vitesse par le marché. Les décisions immobilières s’inscrivent généralement dans des cycles de plusieurs années, alors que les conditions de marché peuvent évoluer en quelques mois. Le temps de mener à bien une réflexion sur le réseau et d’obtenir le feu vert pour un projet immobilier, le contexte sur lequel reposaient les choix initiaux peut déjà avoir changé.
La reprise de la demande accentue ce décalage. Plus de la moitié des grands utilisateurs logistiques européens prévoient d’étendre leur réseau dans les trois prochaines années. Cette proportion augmente pour la première fois depuis 2023. Les opérateurs de messagerie et de livraison de colis, ainsi que les prestataires de services logistiques (3PL), portent cette reprise, suivis de près par l’e-commerce. Les industriels et les distributeurs restent plus réservés, sous l’effet notamment des coûts de l’énergie, de la concurrence et de la pression sur les marges.
Visuel 1 : Projets d'expansion à 3 ans & Visuel 2 : Part des répondants envisageant une expansion, par secteur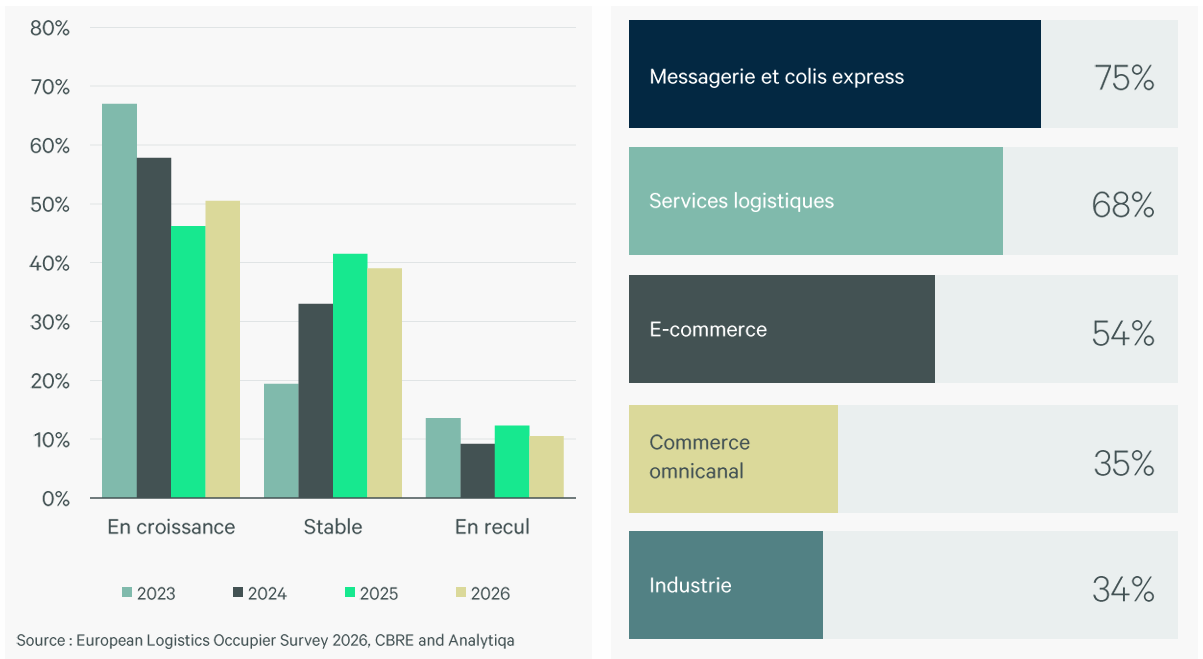
Lorsque l’activité repart, l’enjeu ne tient pas seulement à la raréfaction des options les plus adaptées. Les délais des projets créent eux-mêmes un décalage avec le marché.
Choisir une implantation suppose déjà de concilier plusieurs critères : le bassin d’emploi, les spécifications techniques du bâtiment, la puissance électrique, la cohérence avec le réseau actuel et le coût global. Ces arbitrages se compliquent encore lorsque la concurrence pour les surfaces s’accroît. Si 12 à 18 mois sont nécessaires pour parvenir à une décision, la fenêtre de tir pour saisir une opportunité se réduit d’autant.
Quand le marché évolue plus vite que les décisions immobilières, la flexibilité devient un véritable avantage concurrentiel. Pour préserver leur marge de manœuvre, les entreprises assouplissent la gestion de leur portefeuille immobilier : elles recourent à des baux précaires, négocient des clauses de sortie anticipée ou associent des sites détenus en propre à des sites loués. L’objectif est de pouvoir adapter le réseau à l’évolution des besoins, sans attendre sa prochaine revue d’ensemble.
Ce qu’il faut anticiper
Avant de s’engager dans une nouvelle phase de croissance, un bon point de départ consiste à vérifier si le schéma directeur logistique actuel reste réaliste, compte tenu des contraintes de disponibilité des sites, de puissance électrique et de capacité de recrutement.
Ce qu’il faut anticiper
Avant de s’engager dans une nouvelle phase de croissance, un bon point de départ consiste à vérifier si le schéma directeur logistique actuel reste réaliste, compte tenu des contraintes de disponibilité des sites, de puissance électrique et de capacité de recrutement.
Obsolescence des entrepôts et impact sur la performance
Selon l’étude, 17 % du parc immobilier occupé par les utilisateurs logistiques interrogés pourrait être obsolète à l’horizon 2030 (Figure 3). Cette part recule d’environ 3 % par an. Cela laisse penser qu’ils interviennent chaque année sur près de 3 % de leurs entrepôts pour éviter qu’ils ne deviennent inadaptés. À l’échelle européenne, ce sont ainsi environ 12 millions de m² d’entrepôts par an qui font l’objet de travaux importants ou sont remplacés. Malgré ces efforts, 68 millions de m² nécessitent encore des adaptations d’ici 2030.
Sont notamment concernés les entrepôts qui ne peuvent plus accueillir des équipements automatisés, qui ne répondent plus aux exigences énergétiques ou dont la puissance électrique est insuffisante pour les activités à venir.
L’obsolescence est rarement brutale. Un entrepôt peut continuer à fonctionner tout en devenant, peu à peu, un handicap pour l’ensemble du réseau. Ces limites peuvent freiner l’automatisation, alourdir les coûts d’exploitation et réduire la capacité d’adaptation du site. Elles peuvent également compromettre l’atteinte des objectifs en matière de taux de service client et de performance environnementale.
Visuel 3 : Part moyenne pondérée du parc logistique occupé à risque d'obsolescence d'ici 2030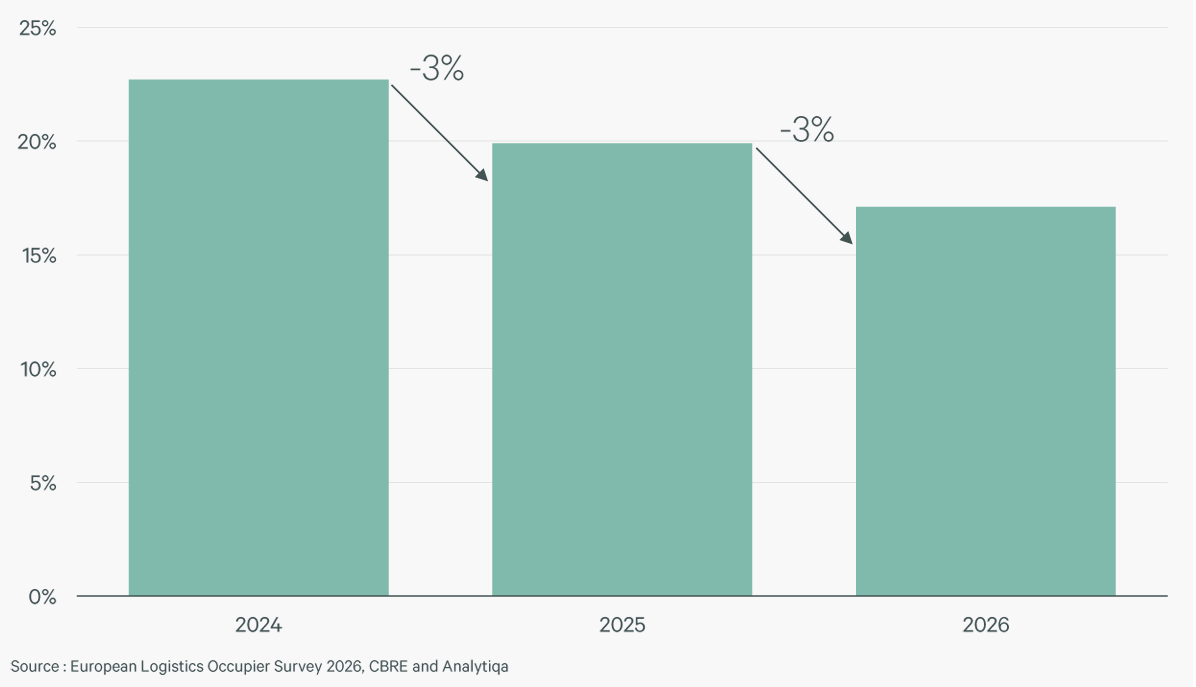
Pour un directeur Supply Chain à la tête d’un réseau de 10 à 15 sites, l’enjeu est concret : un ou deux bâtiments peuvent déjà se rapprocher de ce seuil, tout en restant opérationnels. Le principal risque n’est donc pas l’arrêt soudain d’un entrepôt, mais une dégradation progressive de ses performances. À terme, une intervention s’impose, parfois au moment où le marché offre moins de solutions.
La question n’est plus seulement de savoir s’il faut agir, mais comment. Plusieurs options sont possibles : investir dans le bâtiment, négocier des améliorations avec le propriétaire ou le prestataire logistique, ou déménager avant que les meilleures solutions ne se raréfient. Le choix dépend du rôle futur du site dans le schéma logistique, des investissements nécessaires et des alternatives disponibles sur le marché.
Les implications pour la stratégie de réseau
Investir dans un bâtiment existant, négocier sa modernisation avec le propriétaire, regrouper les activités sur des sites aux caractéristiques techniques mieux adaptées ou déménager : le choix dépend du rôle futur de chaque site dans le réseau. C’est dans cet arbitrage qu’une revue structurée apporte le plus de valeur et permet d’apprécier à la fois l’adéquation du bâtiment aux besoins opérationnels et le rôle futur de chaque site dans le schéma logistique.
Quelle place pour la puissance électrique dans le choix d’un entrepôt en Europe ?
Les critères de sélection d’un entrepôt évoluent rapidement. En 2022, la puissance électrique restait un critère secondaire pour de nombreuses entreprises. Aujourd’hui, près de la moitié des plus grands utilisateurs logistiques européens en font l’une de leurs principales exigences pour un bâtiment. L’importance accordée à ce critère a plus que doublé en moins de quatre ans (Figure 4).
Les engagements environnementaux seuls ne suffisent pas à expliquer cette tendance. Disposer d’une puissance électrique suffisante devient indispensable au fonctionnement des sites, avec le développement des équipements automatisés, des bornes de recharge pour les flottes de véhicules électriques et le fonctionnement des entrepôts sous température dirigée. À mesure que les entreprises automatisent leurs opérations et électrifient leurs équipements, un bâtiment insuffisamment alimenté risque de limiter les performances de tout le réseau.
La situation varie toutefois fortement d’un marché européen à l’autre. Aux Pays-Bas, en Allemagne, au Royaume-Uni ou en Irlande par exemple, les entreprises peuvent faire face à de longs délais de raccordement et d’extension pour pallier une puissance électrique restreinte.
Les développeurs font ainsi de la puissance électrique un critère de premier plan dans les choix de fonciers, ce qui influence déjà la localisation des nouveaux développements. Pour les utilisateurs logistiques, cela suppose de vérifier que la puissance électrique répond aux besoins futurs avant de privilégier certaines implantations.
Visuel 4 : Part des utilisateurs logistiques citant les certifications environnementales et la puissance électrique parmi leurs principaux critères de sélection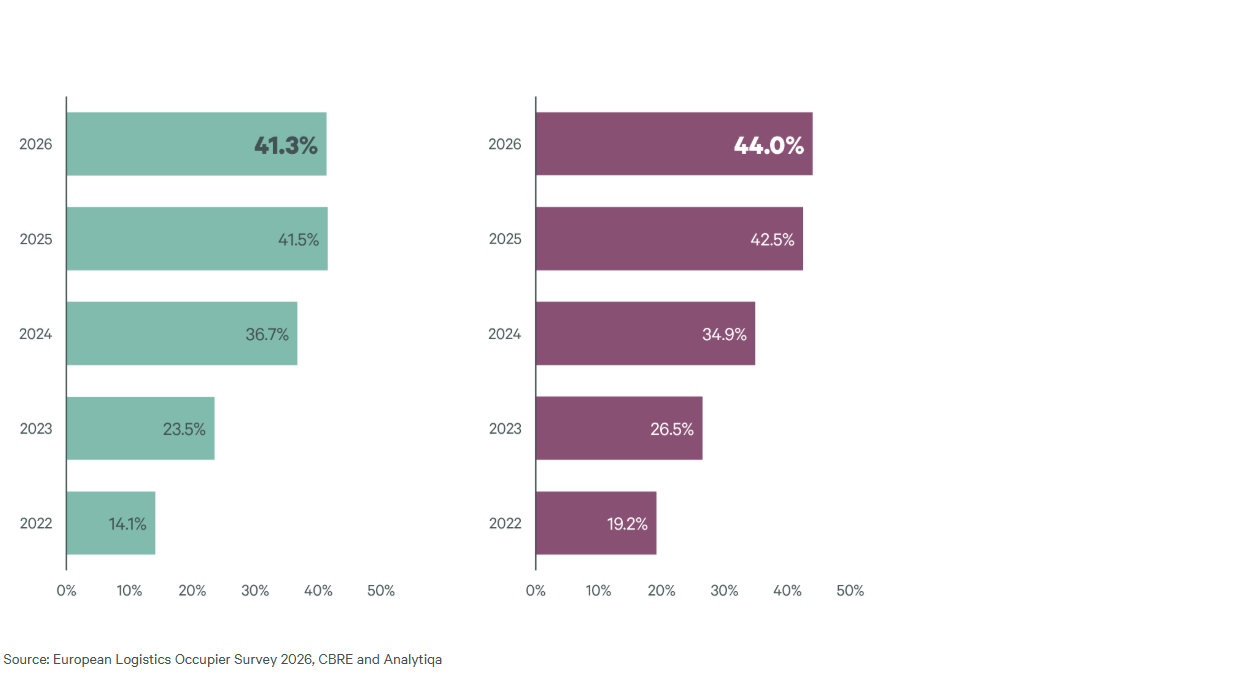
Les implications pour la stratégie de sélection
Lorsqu'il s'agit de statuer sur un bail en cours ou sur un nouveau besoin, il convient de vérifier que la puissance électrique couvre les besoins opérationnels des cinq prochaines années peut éviter de s’engager dans un bâtiment qui limiterait l’activité future. Pour les sites existants, l’analyse porte sur la possibilité de résorber un éventuel déficit de puissance, les délais nécessaires et la capacité du site à atteindre les niveaux de performance attendus.
Un marché encore favorable, mais pour combien de temps ?
L’étude European Logistics Occupier Survey 2026 de CBRE décrit un marché où le rapport de force reste favorable aux utilisateurs logistiques. Les entreprises disposent encore de pouvoir de négociation pour obtenir de meilleures conditions locatives. Sur plusieurs marchés, les propriétaires restent ouverts à la discussion. Ils peuvent notamment proposer des franchises de loyer ou des participations aux travaux d’adaptation.
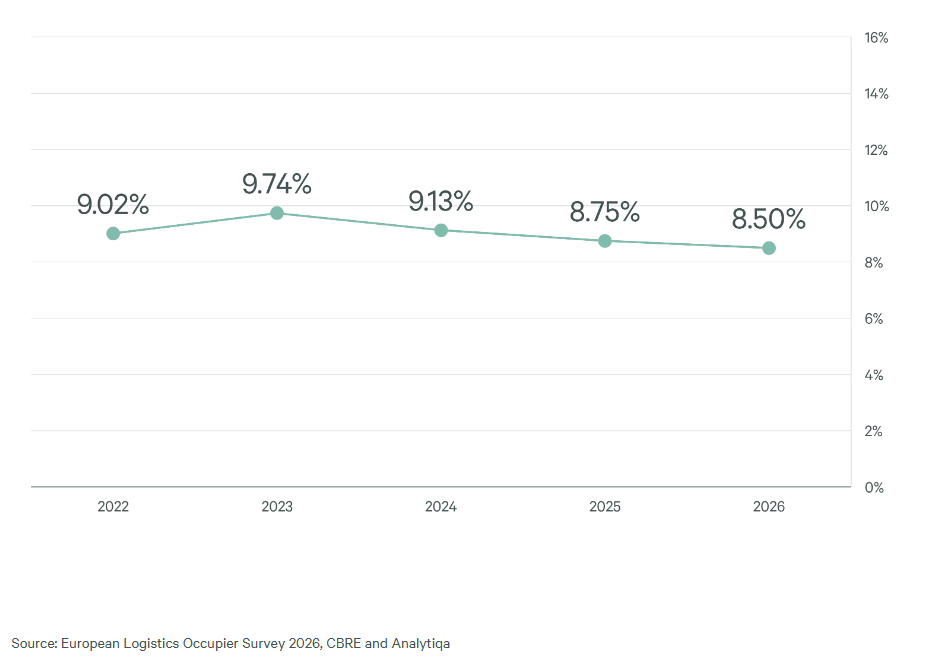
Selon les estimations des utilisateurs logistiques interrogés, les loyers représenteraient environ 8 à 9 % des coûts d’exploitation totaux, après plusieurs années de hausse des coûts immobiliers. En comparaison, les transports amont et aval pèsent généralement 40 à 70 % de ces mêmes coûts. Or, le choix d’une implantation influe directement sur la facture de transport. Il est donc essentiel d’articuler les stratégies logistiques et immobilières.
Visuel 5 : Part des coûts immobiliers logistiques dans les coûts d’exploitation annuels totaux, loyers et charges compris, selon les utilisateurs logistiques interrogés
Toutefois, cette période ne devrait pas se prolonger indéfiniment. En Europe, la construction de nouveaux entrepôts est tombée à moins de la moitié de son niveau au pic de 2022. Les promoteurs ont ralenti leurs projets pour stabiliser la vacance. Dans le même temps, la demande logistique montre des signes de reprise. Une offre nouvelle plus limitée face à une demande qui repart peut rapidement tendre le marché. Certains marchés européens affichent d’ailleurs déjà un recul de leur taux de vacance sur un an.
Les prévisions de vacance vont dans le même sens. Dans les neuf marchés européens étudiés, les utilisateurs logistiques devraient conserver l’avantage dans les négociations en 2026 et 2027. Le rapport de force commencerait ensuite à se rééquilibrer en faveur des propriétaires à partir de 2028.
Les entreprises peuvent encore profiter des conditions actuelles pour revoir leur schéma logistique, identifier les bâtiments susceptibles de freiner leur activité et se positionner sur des sites plus performants. Agir avant un éventuel durcissement du marché pourrait donc réduire leurs coûts immobiliers et préserver leur marge de manœuvre à long terme.
À l’inverse, attendre expose à un choix plus restreint et à des conditions de négociation moins avantageuses. L’enjeu est donc de déterminer quelles décisions prendre dès maintenant pour préparer le réseau aux besoins de 2028 et de 2030. C’est toute la différence entre une stratégie de réseau anticipée et des décisions immobilières prises sous la contrainte.
Les implications pour la gestion du portefeuille immobilier
Les décisions relatives aux baux se traitent facilement au cas par cas, mais, prises isolément, elles permettent rarement de construire un schéma logistique adapté. Un bail signé par un utilisateur aujourd’hui peut conditionner pour plusieurs années sa marge de manœuvre, ses possibilités d’investissement et ses choix d’implantation.
Une approche globale du portefeuille immobilier permet d’inscrire chaque décision dans une stratégie claire à long terme, plutôt que de répondre aux seuls besoins immédiats d’un site. Cette vision d’ensemble peut aussi faire ressortir des opportunités et des risques qu’une analyse site par site ne permettrait pas d’identifier.
Les baux arrivant à échéance dans les 18 à 24 prochains mois méritent ainsi une véritable revue stratégique, plutôt qu’un simple renouvellement. Les conditions de marché laissent encore de la place à la négociation, mais cette marge pourrait se réduire. Il est également utile de repérer les sites qu’il serait possible de quitter avant le terme du bail, puis de comparer le coût d’un départ anticipé à celui du maintien dans un bâtiment vieillissant.
Lorsqu’un prestataire logistique exploite le site, il faut d’abord savoir qui est titulaire du bail. Un bail de cinq ans adossé à un contrat de prestation de trois ans peut, par exemple, soulever une question : qui conservera la maîtrise du bâtiment lorsque la prestation sera remise en concurrence ?
L’immobilier peut aussi contribuer à financer la transformation du réseau. Les participations financières des propriétaires peuvent réduire l’investissement initial nécessaire à l’automatisation, au développement des infrastructures électriques et à la mise à niveau technique des bâtiments. Pour une entreprise qui étudie la rentabilité d’un projet d’automatisation, les conditions immobilières négociées peuvent donc peser directement sur le retour sur investissement attendu.
Anticiper pour sécuriser les schémas logistiques
Les résultats de l’étude mettent en évidence une fenêtre d’action qui se resserre pour sécuriser les futures implantations, les capacités opérationnelles et la flexibilité nécessaires pour soutenir la croissance. La question centrale n’est pas de savoir si les conditions de marché évoluent, mais d’évaluer le degré d’exposition des schémas logistiques aux fluctuations du marché.
Les experts de CBRE en logistique et en supply chain peuvent vous accompagner pour évaluer les implications de ces évolutions sur la stratégie de votre réseau, identifier les risques et opportunités potentiels et planifier votre croissance future.
Vos contacts
Vincent Poisson
Directeur Conseil Supply Chain